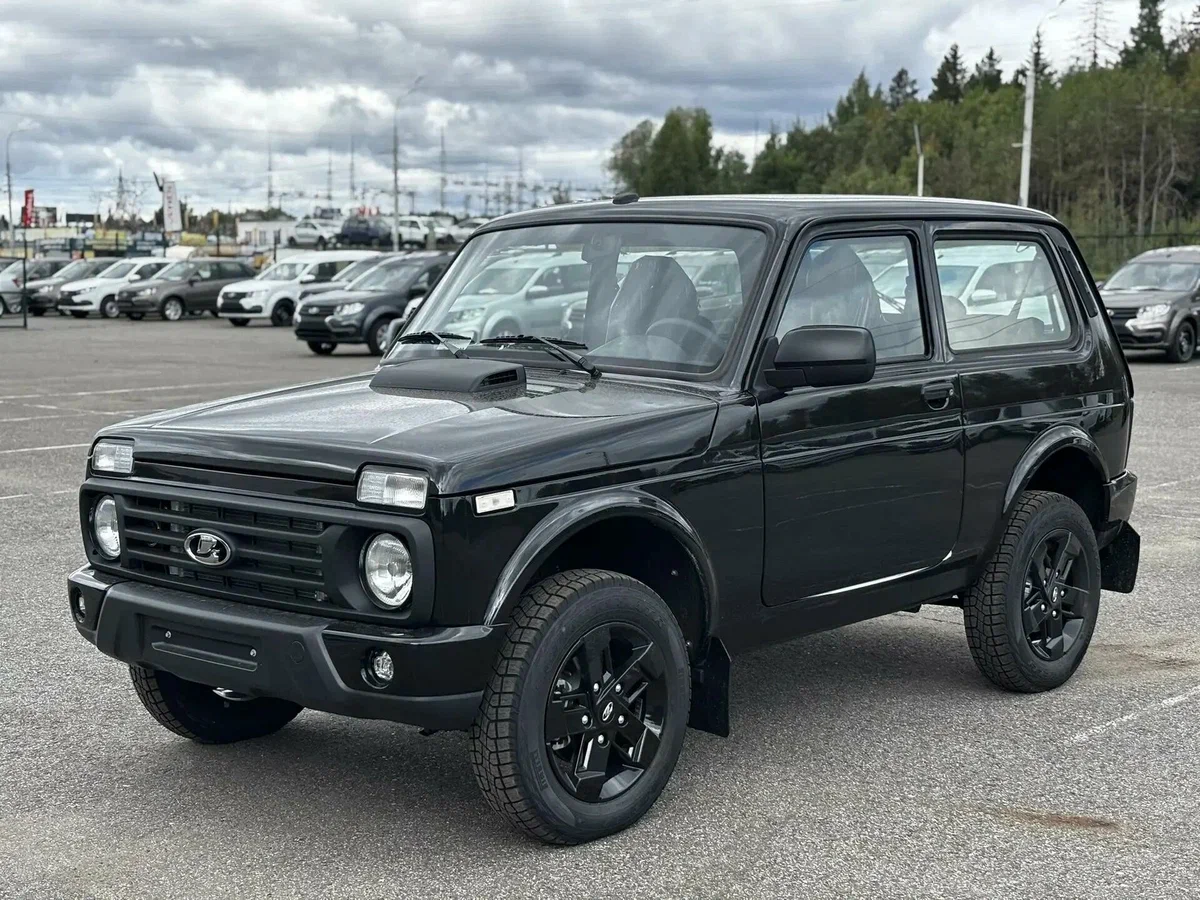
Обновленная Lada Niva Legend получила новый мотор 1.8 мощностью 90 л.с., ремень ГРМ и ряд изменений по конструкции. Но для потенциального владельца важнее другой вопрос: сколько придется отдать за автомобиль, если платить не сразу. При длительном кредите цена Нивы может вырасти примерно до 2,1 млн рублей.
У трехдверной Нивы появился новый аргумент в борьбе за покупателя — обновленный силовой агрегат.

Прежний двигатель 1.7 отправился на пенсию, а его место занял восьмиклапанный 1.8 мощностью 90 л.с. Конструкция ГРМ также изменилась: вместо цепи используется ремень. Инженеры переработали систему охлаждения и перенесли часть навесного оборудования.
Изменения коснулись и безопасности. В салоне появилась рулевая колонка с водительской подушкой.
В комплектации Urban трехдверка выглядит заметно интереснее базовой версии: бамперы окрашены в цвет кузова, предусмотрены противотуманные фары и легкосплавные диски, а интерьер получил дополнительные коричневые элементы отделки.

Цена при этом уже далеко не советская — 1,35 млн рублей.
И если для покупки автомобиля используются заемные средства, эта цифра становится только отправной точкой.
Первый взнос — 270 тысяч рублей
Один из вариантов кредитования предполагает первоначальный взнос в размере 20%.

При цене автомобиля 1 350 000 рублей покупателю потребуется найти 270 000 рублей.
На оставшуюся сумму оформляется кредит. Но в рассматриваемой программе в него также включается КАСКО стоимостью около 50 000 рублей.
В результате сумма займа составляет примерно 1,13 млн рублей.
Это важный момент для любого покупателя: при сравнении банковских предложений нужно смотреть, какие дополнительные продукты и услуги включаются в кредит. Если стоимость страховки оплачивается заемными деньгами, проценты начисляются уже не только на автомобиль.

Пять лет: платеж около 27 тысяч рублей
На первый взгляд пятилетний кредит выглядит достаточно комфортно.
При ставке 14,9% годовых платеж составляет около 26 850 рублей в месяц.
Такая сумма может показаться приемлемой на фоне стоимости новой машины. Однако за удобство небольшого ежемесячного платежа приходится платить продолжительностью договора.
За пять лет только проценты составят примерно 481 тысячу рублей.

То есть автомобиль стоимостью 1,35 млн рублей превращается в гораздо более дорогую покупку. И это без учета топлива, технического обслуживания, шин, ОСАГО и других расходов владельца.
Поэтому автомобильный кредит имеет смысл оценивать не только по принципу «смогу ли я платить 27 тысяч рублей в месяц», но и по вопросу «сколько денег я отдам банку за пять лет».
Семь лет дешевле каждый месяц — но дороже в итоге
Банк может предложить растянуть выплаты до семи лет.
Ежемесячный платеж тогда уменьшается примерно до 21 745 рублей.
Разница по сравнению с пятилетним кредитом составляет около 5 000 рублей в месяц. Для покупателя с ограниченным бюджетом это может быть существенным аргументом.

Но итоговая переплата увеличивается до более чем 696 тысяч рублей.
Именно поэтому длинный автомобильный кредит часто создает иллюзию доступности. Машина становится дешевле для семейного бюджета каждый месяц, но дороже для кошелька на всем протяжении договора.
В случае Нивы разница особенно заметна: при таком сценарии совокупные расходы на автомобиль приближаются к 2,1 млн рублей.
КАСКО способно увеличить расходы
При расчете стоимости Нивы нельзя забывать и о страховании.
В рассматриваемой кредитной программе первый полис КАСКО включается в сумму займа. Но при длительном кредитовании страховку необходимо продлевать.

Это означает, что семь лет кредита — это не просто 84 ежемесячных платежа.
В семейном бюджете придется учитывать ежегодные расходы на КАСКО. Кроме того, отказ от предусмотренного договором страхования может привести к пересмотру процентной ставки.
Поэтому перед подписанием договора важно изучить не только рекламную ставку, но и весь перечень условий кредитования.
Есть и вариант с почти нулевой ставкой
Для покупателей с большими накоплениями предлагается принципиально другой подход.
При первоначальном взносе 50% стоимости автомобиля — 675 000 рублей — можно воспользоваться программой с символической ставкой 0,01% годовых.
Срок при этом составляет всего 12 месяцев.
Оставшаяся сумма вместе с КАСКО — около 725 000 рублей. Ежемесячный платеж достигает примерно 60 417 рублей.
Сумма выглядит значительно тяжелее пятилетнего кредита, зато переплата по процентам практически отсутствует.
Фактически покупатель меняет низкую стоимость финансирования на высокую ежемесячную нагрузку.
И здесь уже каждый должен оценивать собственные возможности: платеж в 60 тысяч рублей способен оказаться гораздо более серьезной нагрузкой, чем переплата в несколько сотен тысяч рублей за долгий кредит.
Три Нивы по цене одной? Математика не совсем такая
Фраза о том, что за семь лет покупатель «отдает полторы Нивы», звучит эффектно, но ее стоит воспринимать именно как сравнение, а не буквальный расчет.
Основная стоимость автомобиля никуда не исчезает: покупатель в любом случае оплачивает саму машину. Дополнительные расходы формируются из процентов по кредиту и страхования.
Поэтому правильнее говорить о полной стоимости финансирования, а не о том, что банк буквально продает владельцу вторую машину.
Это важное различие помогает трезво оценивать автомобильные кредиты и не путать цену автомобиля с ценой заемных денег.
Какой вариант требует наименьших расходов
Если рассматривать исключительно приведенную математику, самые разные результаты дает срок кредита.
При пяти годах ежемесячная нагрузка составляет около 26 850 рублей, а проценты — порядка 481 тысячи.
При семи годах платеж снижается до 21 745 рублей, однако проценты превышают 696 тысяч рублей.
Годовая программа с первоначальным взносом 50% требует платежа около 60 417 рублей, но практически не дает процентной переплаты.
При этом окончательное решение зависит не только от арифметики. Покупателю необходимо оставить резерв на обслуживание автомобиля и непредвиденный ремонт, а не направлять все накопления на первоначальный взнос.
Для Нивы это особенно актуально: автомобиль покупают не только для города, но и для эксплуатации на плохих дорогах, где нагрузка на подвеску, трансмиссию и кузов может быть выше обычной.
Что проверить перед оформлением кредита
Перед подписанием договора на Lada Niva Legend стоит запросить у дилера и банка полный расчет:
- первоначальный взнос;
- точную сумму кредита;
- стоимость КАСКО;
- ежемесячный платеж;
- общую сумму выплат;
- полную стоимость кредита;
- условия продления страховки;
- последствия отказа от КАСКО;
- возможность досрочного погашения;
- условия изменения процентной ставки.
Последний пункт особенно важен при длинном договоре. Низкая ставка в рекламном предложении не всегда сохраняется при нарушении условий программы.
Итог
Lada Niva Legend Urban за 1,35 млн рублей выглядит совсем иначе, если смотреть не на ценник в салоне, а на полную стоимость покупки.
Пять лет кредита превращают покупку в значительно более дорогую историю из-за процентов. Семилетний договор еще сильнее увеличивает итоговые расходы, хотя и снижает ежемесячный платеж. Рассрочка на год почти исключает процентную переплату, но требует 675 тысяч рублей первоначального взноса и более 60 тысяч рублей ежемесячно.
Главный вывод здесь касается не только Нивы: при покупке автомобиля в кредит сравнивать нужно не платеж в месяц, а всю сумму, которую придется отдать до последнего рубля.